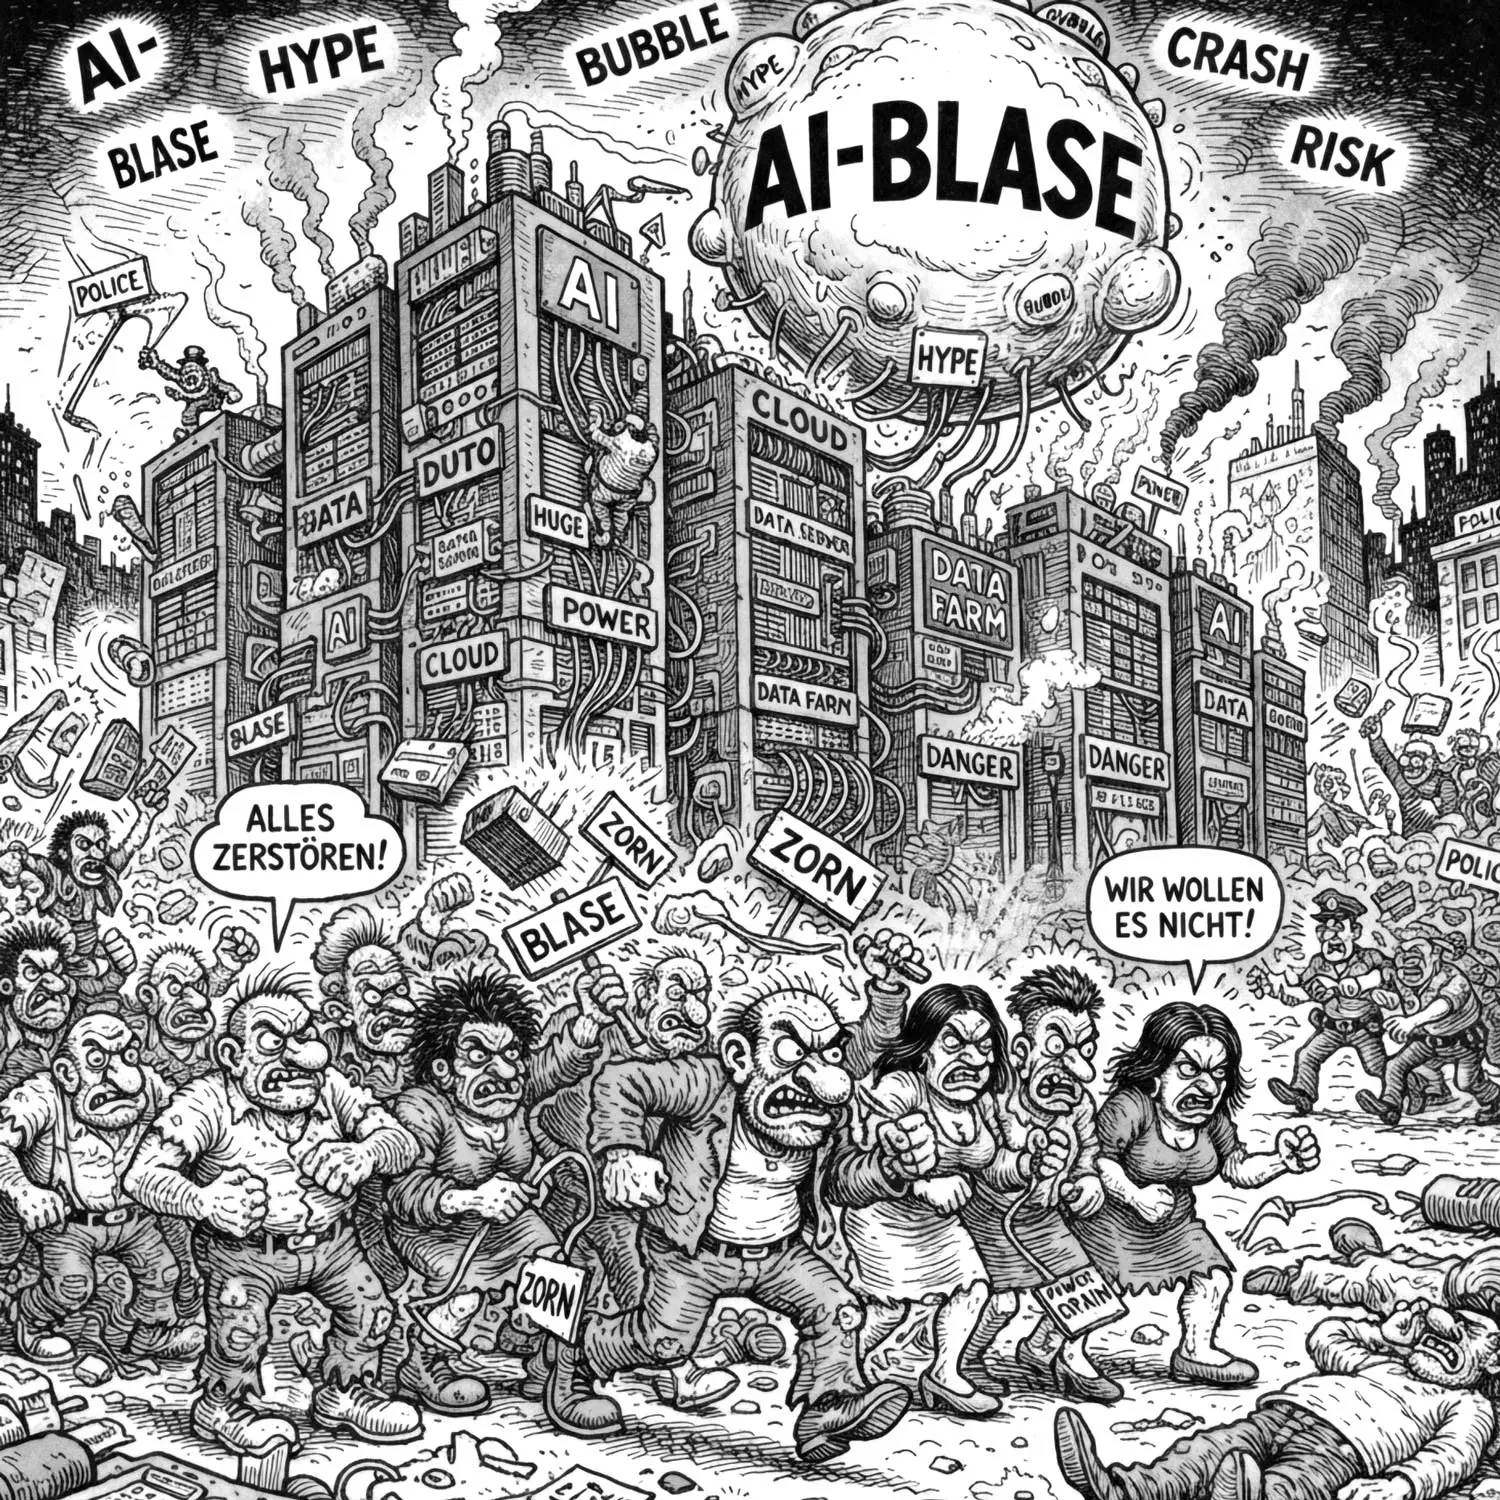
Erhöht der wachsende Gegenwind gegen KI-Rechenzentren in den USA die Gefahr, dass die KI-Blase platzt? Zehntausend Dollar pro Haushalt, per Scheck, wenn das Städtchen nur Ja sagt. Mit diesem Angebot wurde den rund 4.500 Haushalten von Hazle Township in Pennsylvania ein Rechenzentrum schmackhaft gemacht. Das Geschäft sieht nach Großzügigkeit aus und riecht nach Verlegenheit, denn wer Zustimmung kaufen muss, rechnet offenbar nicht mit ihr.
Am 3. November haben die Amerikaner zur Halbzeit der Amtszeit von Donald Trump gewählt, bei den sogenannten Midterms. Zur Wahl standen das gesamte Repräsentantenhaus und ein Drittel des Senats. Die Demokraten haben beide Kammern zurückerobert, Trump muss künftig mit deutlich mehr Widerstand im Kongress rechnen. Besonders auffällig ist Texas, das Herzland der amerikanischen Ölindustrie: Dort schlug die Demokratin Gina Hinojosa den republikanischen Gouverneur Greg Abbott. Es war der erste demokratische Sieg im Gouverneursamt seit mehr als 30 Jahren, und das trotz über 200 Millionen Dollar, die Elon Musk laut ZDFheute für die Republikaner eingesetzt hatte.
Es war zugleich die erste große Wahl, in der Rechenzentren zum Wahlkampfthema wurden, also die riesigen Serverhallen, in denen KI-Modelle laufen. Über 40 örtliche Abstimmungen über Bau und Auflagen standen an, und Hinojosa hatte einen Baustopp angekündigt, bis strengere Regeln gelten. Kaum lagen die Wahlergebnisse vor, stand die Deutung im Raum: Die Wähler hätten auch gegen die KI-Rechenzentren gestimmt.
Stimmt das? Und was geschieht mit einer Branche, die mehr als 600 Milliarden Dollar im Jahr investiert, wenn ihre Geldgeber glauben, dass es stimmt? Die Antwort liegt nicht in Texas allein. Sie führt über Anleihemärkte und Pensionskassen bis in europäische Sparpläne und am Ende nach Peking.
Stromrechnung statt Weltanschauung
Für die These spricht einiges. Abbott versprach vor einem Jahr noch, Texas zum Zentrum der KI-Entwicklung zu machen. Zuletzt setzte er die Genehmigung von rund 1.800 Rechenzentren aus, und auch andere Republikaner schwenkten um. Wer seine Haltung so sehr ändert, tut es selten aus Überzeugung, sondern weil die Umfragen es verlangen. Nach dem Institut Pew glaubt inzwischen jeder Zweite, dass Rechenzentren die Stromkosten treiben, im Januar waren es noch 38 Prozent.
Gegen die These spricht, wie wenig Wähler sie selbst bestätigen. In einer Umfrage der New York Times nannten in Ohio nur drei Prozent KI und Rechenzentren als wichtigstes Thema, Lebenshaltungskosten und Außenpolitik lagen weit davor. Vermutlich war es ein breiter Stimmungsumschwung gegen den Präsidenten, wie bei Zwischenwahlen üblich, und die Rechenzentren sind darin ein Stellvertreter: Der Server ist das Sichtbare, der Strompreis das Spürbare, der Reichtum der Tech-Konzerne das Ärgernis.
Die Unterstellung ist also nicht belegt, aber auch nicht falsch. Die Wähler haben vermutlich nicht gegen künstliche Intelligenz gestimmt, sondern gegen eine Rechnung, die sie nicht bestellt haben. Für die Geldgeber ist diese Unterscheidung ein Luxus, denn Anleger bepreisen Erwartungen, keine Wahlanalysen. Nach einer Schätzung von Goldman Sachs könnten Baustopps rund 45 Prozent des geplanten Ausbaus treffen. Warum trifft eine Verzögerung die Branche so hart? Weil ein Rechenzentrum Kredit aus Beton ist: Jeder Monat Stillstand kostet Zinsen und bringt keine Mieteinnahmen.
Ein Haus aus geliehenem Geld
Amazon, Google, Meta und Microsoft wollen 2026 zwischen 600 und 700 Milliarden Dollar in Rechenleistung investieren, grob zwei Prozent der amerikanischen Wirtschaftsleistung. Das Geld kommt zunehmend vom Anleihemarkt. J.P. Morgan schätzt die Schulden rund um den Ausbau auf 4,1 Billionen Dollar, bei Krediten von meist über 85 Prozent der Baukosten.
Dem steht ein Umsatz gegenüber, der rasant wächst, aber nicht im Takt. Anthropic, das noch vor Thanksgiving an die Börse will, setzte im dritten Quartal rund 17 Milliarden Dollar um und schrieb 23 Milliarden Dollar Verlust, bei Verpflichtungen für Rechenleistung von etwa 895 Milliarden. OpenAI kürzte seine Finanzierungsrunde von 30 auf 20 Milliarden Dollar. Die Aktien junger Anbieter, die Rechenleistung vermieten, verloren binnen eines Monats bis zu 40 Prozent.
Historisch am nächsten liegt der Glasfaserboom der späten Neunzigerjahre: Auch damals wurde für eine wahre Zukunft, das Internet, schneller gebaut, als es Kunden gab, mit geliehenem Geld. Das Netz wurde trotzdem gebraucht, nur nicht von denen, die es bezahlt hatten. Der Unterschied liegt im Material: Glasfaser altert kaum, Rechenchips veralten im Jahrestakt. Nach einem Zusammenbruch blieben Hallen und Netzanschlüsse, aber keine Chips, die sich billig mitnehmen ließen.
Wie ein Beben in die Pensionskasse kommt
Wenn die Finanzierung reißt, läuft der Schaden auf vier Wegen weiter.
Erstens über das Vermögen. Die sieben größten Technologiewerte stellen grob ein Drittel des Aktienindex S&P 500. Ihr Anstieg hat Haushalte reicher gemacht und deren Ausgabefreude gestützt. Ohne KI wäre das US-Wachstum laut einer Auswertung der University of Hawaii zuletzt nur etwa halb so stark gewesen, vor allem wegen der Kursgewinne, die zum Konsum anregen. Fällt der Kurs, fällt dieser Konsum.
Zweitens über den Kredit. Anders als 2008 gelten die Banken als besser mit Kapital ausgestattet. Die Risiken sitzen eher bei Versicherern und Pensionskassen, die Anleihen guter Bonität kaufen, weil sie planbare Erträge brauchen. Diese Papiere gelten als sicher, weil Amazon oder Microsoft dahinterstehen.
Drittens über die Bauwirtschaft. Die Investitionen sind selbst ein Posten der Volkswirtschaft geworden, und manche Gemeinden finanzieren mit den Steuern der Rechenzentren ihre Schulen. Dabei füttern Markt und Politik einander: Zweifel der Anleger verteuern Bauprojekte, die Politik verzögert die Genehmigungen, und die Wartezeit stärkt die Zweifel.
Viertens über den Atlantik. Haushalte im Euroraum halten nach Berechnungen von Ökonomen der Europäischen Zentralbank rund 440 Milliarden Euro an amerikanischen Technologieaktien, meist unbemerkt in Fonds. Wer einen Sparplan auf einen Weltindex besitzt, steckt rund 70 Prozent in US-Aktien und ist Teilhaber an Nvidia. Die Ökonomen halten eine Korrektur für wahrscheinlich: Ein KI-Absturz in den USA bliebe also kein rein amerikanisches Problem.
Medienkompetenz
in Zeiten von KI
Bilder beweisen nichts mehr. Generative KI hat die Grenze zwischen echter und simulierter Wirklichkeit nahezu unsichtbar gemacht. In „Synthetische Wahrheit“ liefert DOCMA-Herausgeber Christoph Künne eine fundierte und nüchterne Bestandsaufnahme dieses historischen Epochenbruchs. Fernab von Technik-Euphorie und apokalyptischen Untergangsszenarien.
Wer den Schalter in der Hand hält
Bis hierhin klingt alles nach einem Argument für Vorsicht. Es gibt aber einen Einwand, den Washington nicht beiseiteschieben kann: den Wettlauf mit China, den Trump als Grund für den Ausbau nennt. Seit 2023 ist bekannt, dass die chinesische Hackergruppe Volt Typhoon in Netzen amerikanischer Versorger sitzt, nach einem Bericht von FBI und Geheimdiensten in manchen seit fünf Jahren oder länger.
Daraus wächst das Szenario, das in Washington die schlechtesten Träume macht: Ein Staat, der Strom, Wasser und Häfen eines Gegners auf Knopfdruck lahmlegen kann, braucht keinen Krieg mehr, er kann drohen. Künstliche Intelligenz verschärft diese Rechnung, weil sie das Finden von Softwarefehlern beschleunigt, bei Angreifern wie bei Verteidigern. Wer die besseren Modelle auf der größeren Rechenleistung betreibt, findet die Lücke zuerst und hat die Wahl, ob er sie schließt oder nutzt. Ein demokratischer Senator nannte einen Baustopp für Rechenzentren darum eine weiße Fahne im Wettlauf mit China.
Aus Washingtons Sicht ist Rechenleistung deshalb ein Gut der Landesverteidigung, und ein Zusammenbruch der Branche würde Peking relativ stärken. Hier liegt der Widerspruch dieses Herbstes: Dieselben Wähler, die Rechenzentren bremsen wollen, bremsen damit einen Teil der Staatskraft, den Washington als sicherheitsrelevant ansieht. Denkbar ist daher, dass der Staat die Branche im Ernstfall stützt und der Streit sich von der Menge der Anlagen zu ihrem Zweck verschiebt: Ausnahmen für Behörden und Verteidigung, nicht für Chatbots.
Gegen die Erpressung hilft allerdings nicht die größte Rechenleistung, sondern die gestopfte Lücke. Volt Typhoon sitzt nicht in diesen Netzen, weil Amerika zu wenig Grafikchips hätte, sondern weil Geräte, schlampig programmierte Software und Netze Lücken ließen. Ein Land, das Milliarden in Serverhallen steckt, aber seine Umspannwerke nicht absichert, hat seine Prioritäten falsch gesetzt.
Drei Wege nach unten
Wie es ausgeht, hängt von der Reihenfolge ab, in der sich Zweifel, Zinsen und Genehmigungen bewegen. Denkbar sind drei Verläufe.
Der erste ist die weiche Landung: Die Investitionen flachen ab, statt einzubrechen, die schwächsten Anbieter werden geschluckt, die Kurse korrigieren um einen Betrag, den Sparer verschmerzen. Der Börsengang von Anthropic dürfte darüber mitentscheiden.
Der zweite ist der Kreditunfall: Ein schwacher Börsengang oder eine geplatzte Finanzierungsrunde lässt einen der geliehenen Mietverträge wackeln, die Anleihegeber werden nervös, die großen Technologiewerte fallen. Dann liefe der Vermögenseffekt rückwärts, mit einer amerikanischen Rezession und Folgen für Exporteure und Sparer in Europa.
Der dritte ist der politische Bremsweg: kein Knall, sondern ein zähes Auslaufen mit Baustopps, Auflagen für Strom und Wasser und langsamerem statt zusammenbrechendem Wachstum. Für Anleger wäre das unspektakulär, im Wettlauf mit China womöglich das leiseste und teuerste Szenario.
Vermutlich ist der dritte der wahrscheinlichste, der zweite der gefährlichste und der erste der, den alle bestellen und niemand liefern kann. Sie schließen einander nicht aus: Ein politischer Bremsweg kann den Kreditunfall auslösen, und ein Kreditunfall liefert der Politik die Argumente, die ihr noch fehlen.
Zurück nach Hazle Township. Zehntausend Dollar mal 4.500 Haushalte sind 45 Millionen Dollar, ein Rundungsfehler im Verhältnis zu den Summen, um die es sonst geht. Und doch steckt im Scheck die ganze Frage: Wer zahlt für die Zukunft, die dort gebaut wird? Bisher zahlen die Anleger mit geliehenem Geld, die Stromkunden mit höheren Rechnungen und die Nachbarn mit Lärm. Wer den Crash herbeisehnt, sollte sich fragen, ob er auch die Rechnung übernehmen will. Wer ihn fürchtet, sollte sich fragen, wer sie bisher bezahlt hat.